HSBC Türkiye
HSBC
- 3,9
- 3.89K Değerlendirme
- 500.00K
- İndirme sayısı
- Free
- Fiyat
Ekran Görüntüleri
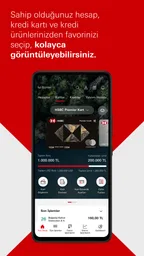
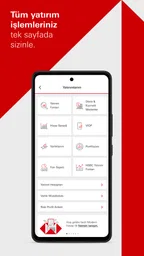
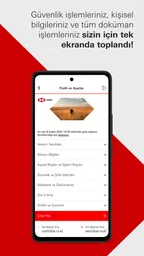
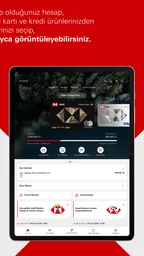
HSBC Türkiye Artıları ve Eksileri
Artıları
- Mobil bankacılık işlemleri hızlı ve pratik şekilde yapılabiliyor.
- Fatura, vergi ve düzenli ödeme işlemleri tek uygulamada toplanıyor.
- Kart işlemleri ve harcama takibi kolayca kontrol edilebiliyor.
- Güvenlik doğrulama seçenekleri hesap korumasını güçlendiriyor.
- HSBC müşterileri için hesap ve yatırım ürünlerine erişim sağlıyor.
Eksileri
- Bazı işlemler için ek güvenlik adımları kullanım süresini uzatabiliyor.
- Uygulama yalnızca HSBC müşterileri için anlamlı bir kullanım sunuyor.
- Yoğun saatlerde giriş veya işlem onaylarında gecikmeler yaşanabiliyor.
- Yatırım özellikleri yeni başlayan kullanıcılar için karmaşık görünebilir.
- Bazı işlemlerde müşteri hizmetleriyle iletişime geçmek gerekebiliyor.
 Analiz eden All-app
HSBC Türkiye’yi kullanmaya başladığımda ilk dikkatimi çeken şey, uygulamanın bankacılık işlemlerini telefondan yürütmeye odaklanan sade yapısı oldu. HSBC tarafından geliştirilen bu finans uygulaması, özellikle hesabını düzenli takip eden, para transferlerini şubeye gitmeden yapmak isteyen ve günlük bankacılık işlerini tek ekranda toparlamayı tercih eden kullanıcılar için hazırlanmış. Benim deneyimimde en güçlü tarafı, bankayla olan rutin işleri zamana yaymadan telefondan halledebilmek; en zayıf tarafı ise bankacılık uygulamalarında alışkanlıkların ve güvenlik adımlarının bazen hızın önüne geçebilmesi.
Uygulama ücretsiz sunuluyor ve PEGI 3 yaş derecelendirmesine sahip. Google Play’de Finans kategorisinde yer alan HSBC Türkiye, 500 binden fazla kuruluma ulaşmış durumda. Ortalama puanı 3,9; bu da uygulamanın geniş bir kullanıcı kitlesi tarafından kullanıldığını, ancak herkes için kusursuz bir deneyim sunmadığını düşündürüyor. Ben bu puanı değerlendirirken yalnızca arayüzü değil, bankacılık uygulamalarında bağlantı, doğrulama ve işlem onayı gibi kullanıcı deneyimini doğrudan etkileyen aşamaları da hesaba katıyorum.
Günlük bankacılık akışında HSBC Türkiye nasıl kullanılıyor?
Uygulamayı kullanırken en mantıklı başlangıç, her seferinde farklı bir işlem aramak yerine kendi bankacılık rutininizi belirlemek. Benim önerdiğim temel akış şu: önce hesap ve bakiye durumunu kontrol etmek, ardından bekleyen hareketleri incelemek, daha sonra gerekiyorsa transfer veya ödeme işlemini yapmak. Bu sıra, özellikle hesabına düzenli para girişi olan kullanıcıların yalnızca bakiyeye bakıp geçmesini engelliyor. Çünkü kullanılabilir tutar ile yakın zamanda gerçekleşen hareketleri birlikte görmek, yanlış miktarda ödeme yapma riskini azaltıyor.
HSBC Türkiye’yi yalnızca para göndermek için açmak yerine, finansal kontrol noktası gibi kullanmak daha verimli. Gün içinde hesabınıza gelen bir ödemeyi doğrulamak, otomatik gerçekleşmiş bir hareketi kontrol etmek veya planladığınız bir havale öncesinde mevcut durumu görmek için uygulama pratik bir merkez haline gelebiliyor. Buradaki fayda, tek bir özelliğin çok gelişmiş olmasından ziyade, bankacılık işlerini bilgisayara ya da şubeye bırakmadan telefondan tamamlayabilmek.
Gerçekçi bir günlük senaryo düşünelim: Ayın başında hesabınıza maaşınız yatıyor, aynı gün kira veya başka bir düzenli ödeme yapmanız gerekiyor. İşleme başlamadan önce hesap hareketlerine bakarak tutarın gerçekten kullanılabilir durumda olduğunu kontrol ediyorum. Sonra alıcı bilgilerini ve miktarı dikkatle gözden geçiriyorum. Onay ekranında acele etmemek önemli; özellikle kayıtlı bir alıcıya gönderim yaparken isim ve hesap bilgilerinin hâlâ doğru olduğunu varsaymak yerine yeniden kontrol etmek, küçük görünen ama ciddi sonuçları olabilecek bir alışkanlık.
Uygulamanın değeri bu tür tekrar eden işlemlerde daha belirgin. Banka müşterisi olarak sık sık aynı türden kontroller yapıyorsanız, mobil erişim size zaman kazandırıyor. Buna karşılık çok sayıda hesabı, farklı bankaları veya karmaşık finansal ürünleri tek bir yerde yönetmek istiyorsanız yalnızca HSBC Türkiye’nin sunduğu banka içi görünüm yeterli gelmeyebilir. Böyle bir durumda uygulamayı ana kayıt noktası olarak kullanıp diğer finansal takibi ayrı bir araçta yapmak daha gerçekçi olabilir.
İlk kullanımda dikkat ettiğim noktalar
İlk girişte en önemli konu, uygulamanın görünümünden çok erişim ve doğrulama adımlarını doğru tamamlamak. Mobil bankacılıkta kullanıcı adı, parola, cihaz doğrulaması ve işlem onayı gibi aşamalar güvenlik için gerekli olabilir; fakat bunların her biri, özellikle yeni telefona geçildiğinde veya uygulama yeniden kurulduğunda ek sürtünme yaratabilir. Bu nedenle HSBC Türkiye’yi kurmadan önce banka hesabınızla ilişkili iletişim bilgilerinizin güncel olduğundan emin olmanız iyi bir hazırlık olur.
Haber Masamızdan Diğer Yazılar
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Benim için daha kullanışlı yaklaşım, uygulamayı ilk açtığım gün bütün menüleri rastgele gezmek değil, en sık kullanacağım üç işlemi bulup yollarını öğrenmekti. Hesap bakiyesi, hesap hareketleri ve para transferi gibi temel ekranlara alışınca uygulamanın geri kalanı daha az karmaşık görünüyor. Bu yöntem, her işlemde menüleri yeniden keşfetmek yerine tekrarlanabilir bir kullanım düzeni oluşturuyor.
Bir başka önemli ayrıntı da işlem öncesi ve işlem sonrası kontrolü ayırmak. İşlem öncesinde alıcı, tutar ve hesap seçimini kontrol ediyorum. İşlem sonrasında ise yalnızca “başarılı” mesajını görmekle yetinmeyip hareketin hesap ekranına yansıdığını doğruluyorum. Bankacılık uygulamalarında bu iki kontrolü birbirine karıştırmamak, özellikle acil transferlerde gereksiz endişeyi azaltıyor.
Kontrol edilmesi gereken ayarlar ve alışkanlıklar
HSBC Türkiye’de ayarlar bölümünü yalnızca uygulama çalışmadığında açmak yerine, ilk kullanım sırasında gözden geçirmek faydalı. Bildirim tercihleri burada özellikle önemli. Hesap hareketlerini ve işlem sonuçlarını takip etmek istiyorsanız, telefonunuzun bildirim izinleriyle uygulama içindeki tercihlerin birbiriyle uyumlu olup olmadığını kontrol etmelisiniz. Bildirimleri tamamen kapatmak daha sakin bir telefon deneyimi sağlayabilir; ancak finansal hareketleri hızlı fark etme avantajını da azaltır.
Ben finans uygulamalarında bildirimleri seçici kullanmayı tercih ediyorum. Her uyarıyı kapatmak yerine, işlem sonucu ve hesap hareketi gibi doğrudan güvenlikle ilgili bildirimleri açık bırakmak daha dengeli bir yaklaşım. Telefonun kilit ekranında görünen bildirim metninin ne kadar ayrıntılı olduğunu da düşünmek gerekiyor. Telefonunuzu başkaları görebiliyorsa, bankacılık bildirimlerinin ekranda fazla bilgi göstermemesi daha rahat hissettirebilir.
Telefon değişikliği de önceden planlanması gereken bir durum. Eski cihazı elden çıkarmadan önce HSBC Türkiye’ye erişimin yeni telefonda çalıştığını kontrol etmek, sonradan yaşanabilecek giriş sorunlarını azaltır. Uygulamayı yalnızca yeni cihazda açmayı denemek yerine, gerekli doğrulama adımlarının tamamlandığını ve temel hesap ekranlarına erişilebildiğini görmek daha güvenli bir yöntemdir.
Uygulamanın güncel sürümü 1.8.4 olarak görünüyor ve minimum işletim sistemi gereksinimi Android 8.0. Bu ayrıntı, eski bir Android telefon kullananlar için önemli. Telefonunuz bu sürümün altında kalıyorsa, uygulamayı kullanma planınızı cihaz değiştirme veya işletim sistemi yükseltme ihtiyacıyla birlikte değerlendirmelisiniz. Daha yeni bir cihazda bile işletim sistemi güncellemelerini ertelemek, bankacılık uygulamalarında uyumluluk ve güvenlik açısından iyi bir alışkanlık değil.
Ücretsiz olması, uygulamanın kullanım maliyeti olmadığı anlamına gelse de banka işlemlerinin kendi koşulları ayrı değerlendirilmeli. Ben bir transferi onaylamadan önce uygulamadaki işlem özetini dikkatle okumayı tercih ederim. Uygulama içinde görünen tutar, hesap seçimi ve alıcı bilgileri son karar vermeden önce mutlaka yeniden kontrol edilmeli; ücretsiz indirilen bir uygulama ile gerçekleştirilen her işlem otomatik olarak koşulsuz veya masrafsız kabul edilmemeli.
Daha hızlı kullanım için tekrar edilebilir yollar
HSBC Türkiye’de hız kazanmanın en güvenilir yolu, acele etmek değil, aynı işlemleri aynı sırayla yapmayı öğrenmek. Benim kullandığım pratik yöntem, uygulamayı açınca önce hesap seçimini kontrol etmek, ardından işlem türünü belirlemek ve en son tutarı girmek. Tutarı en başta yazmak yerine doğru hesabı seçtikten sonra girmek, yanlış hesaptan işlem yapma ihtimalini düşürüyor.
Para transferlerinde alıcı bilgilerini ezbere güvenerek geçmemek de önemli. Daha önce kullandığınız bir alıcıya gönderim yapıyor olsanız bile, işlem özetindeki isim ve hesap ayrıntılarını kontrol edin. Buradaki küçük yavaşlama, yanlış kişiye para gönderme riskine karşı makul bir bedel. Özellikle telefon ekranında benzer görünen isimler veya aceleyle seçilen hesaplar, deneyimli kullanıcıların bile hata yapabileceği noktalar.
Hesap hareketlerini incelemek için belirli bir zaman belirlemek de işe yarıyor. Her küçük işlemden sonra uygulamayı açmak yerine, gün sonunda veya önemli bir ödeme sonrasında hareketleri topluca kontrol edebilirsiniz. Böylece uygulama sürekli başvurulan bir stres kaynağı olmaktan çıkıp, düzenli finans kontrolünün parçası haline gelir. Benim açımdan bu, HSBC Türkiye’nin yalnızca işlem yapan değil, işlem geçmişini anlamaya yardımcı olan bir araç olarak kullanılmasını sağlıyor.
Birden fazla hesabınız varsa, işlem başlamadan önce hangi hesabın kullanılacağını yüksek sesle veya zihninizde netleştirmek basit ama etkili bir yöntem. “Günlük hesap”, “birikim hesabı” gibi kişisel bir ayrım yapıyorsanız, uygulamadaki hesap adlarının ne ifade ettiğini bilmek işlem hızını artırır. Ancak bu hız, hesaplar arasında para aktarırken dikkat ihtiyacını ortadan kaldırmıyor; yanlış hesap seçimi, işlemin teknik olarak başarılı olmasına rağmen finansal planınızı bozabilir.
Şifre ve güvenlik bilgilerini telefonun notlar uygulamasına yazmak gibi kolay görünen kısayollardan kaçınmak gerekir. Hızlı giriş uğruna banka erişim bilgilerini korumasız bir yerde tutmak, uygulamanın sunduğu güvenlik yaklaşımını zayıflatır. Ben bunun yerine giriş bilgilerini hatırlamayı kolaylaştıran ama başkalarının erişemeyeceği kişisel bir düzen kurmayı tercih ederim. Telefonun kilit güvenliği de mobil bankacılığın ayrılmaz bir parçası.
Uygulamanın sınırları ve kimler için daha az uygun olduğu
HSBC Türkiye’nin temel amacı HSBC müşterilerinin mobil bankacılık işlemlerini yönetmesine yardımcı olmak. Bu nedenle HSBC ile aktif bir bankacılık ilişkiniz yoksa, uygulamayı indirmenin size sağlayacağı fayda sınırlı olacaktır. Sadece farklı bankalardaki hesaplarınızı tek ekranda toplamak istiyorsanız, banka uygulaması yerine çoklu hesap takibi sunan bağımsız bir finans aracını daha uygun bulabilirsiniz.
Benzer şekilde, bütçe kategorileri, ayrıntılı harcama analizleri veya farklı bankalardan gelen hareketleri otomatik sınıflandırma gibi özellikleri özellikle arıyorsanız, bu uygulamadan kişisel finans yöneticisi gibi davranmasını beklememelisiniz. HSBC Türkiye’nin güçlü olduğu alan, HSBC bankacılık işlemlerine doğrudan erişim sağlamak. Kapsamı bunun ötesine taşıma ihtiyacı olan kullanıcıların beklentisini baştan doğru ayarlaması gerekir.
Mobil bankacılığın bir diğer sınırı bağlantıya bağımlılık. İnternet erişiminin zayıf olduğu bir yerde uygulamayı açmak, giriş yapmak veya işlemi tamamlamak beklenenden uzun sürebilir. Bu tür anlarda aynı işlemi art arda göndermeye çalışmak doğru değil. Önce işlemin tamamlanıp tamamlanmadığını hesap hareketlerinden veya işlem sonucundan kontrol etmek gerekir; aksi halde aynı transferi ikinci kez başlatma riski doğabilir.
Eski telefonlarda da deneyim daha yorucu olabilir. Minimum işletim sistemi gereksinimi Android 8.0 olduğu için cihazı çok eski kalan kullanıcılar teknik engellerle karşılaşabilir. Ayrıca küçük ekran, yavaş tepki veya güncel olmayan işletim sistemi, uygulamanın kendisinden bağımsız olarak bankacılık işlemlerini zorlaştırır. Bu kişiler için daha güncel bir cihaz kullanmak, başka bir banka uygulamasına geçmekten önce değerlendirilmesi gereken bir seçenek.
Şubede yüz yüze destek almayı tercih edenler için de mobil uygulama her zaman en iyi yol olmayabilir. Karmaşık bir finansal konuda açıklama almak, belge gerektiren bir işlem yapmak veya kişisel danışmanlık beklemek farklı bir kanalı gerekli kılabilir. Ben HSBC Türkiye’yi günlük ve tekrarlanan işlemler için başarılı buluyorum; ancak her bankacılık ihtiyacını tek başına çözen bir danışman olarak görmüyorum.
Güvenli ve kontrollü kullanım için kendi yöntemim
Benim kullanım düzenimde uygulamayı açmadan önce ne yapacağımı netleştirmek önemli. Bakiye kontrolü, hareket inceleme ve transfer işlemini birbirinden ayırıyorum. Böylece yalnızca hesabı görmek isterken yanlışlıkla işlem ekranına ilerlemiyorum. Bu yaklaşım özellikle yorgunken veya acele ederken faydalı; çünkü mobil bankacılıkta hata çoğu zaman uygulamanın karmaşıklığından değil, kullanıcının dikkatsizliğinden kaynaklanıyor.
İşlem onayından önce son kez alıcıyı, tutarı ve hesabı kontrol ediyorum. Onaydan sonra da uygulamadan çıkmadan işlem sonucunu ve gerekiyorsa hesap hareketini inceliyorum. Bir ekran görüntüsünü kalıcı kayıt olarak görmek yerine, uygulamadaki gerçek işlem durumunu esas almak daha doğru. Bu, özellikle bağlantının kesildiği veya ekranın geç yanıt verdiği durumlarda gereksiz tekrarları önlüyor.
Telefonu ortak kullanan veya cihazını sık sık başkasına veren kullanıcıların uygulama erişimini ayrıca düşünmesi gerekir. Telefon kilidi, bildirim görünürlüğü ve uygulamadan çıkış alışkanlığı burada önem kazanıyor. Ben bankacılık uygulamasını kullandıktan sonra açık bırakmaktansa oturumu kapatmayı tercih ederim. Bu birkaç saniye ekleyebilir, fakat telefonun kısa süreliğine başka birinin eline geçtiği durumlarda daha kontrollü bir kullanım sağlar.
Uygulama puanının 3,9 olması, herkesin aynı deneyimi yaşamadığını gösteren bir işaret olarak okunabilir. Ben bunu doğrudan “iyi” veya “kötü” şeklinde değerlendirmiyorum. Mobil bankacılıkta kullanıcı deneyimi; telefon modeli, bağlantı kalitesi, doğrulama süreci ve yapılan işlemin türüne göre değişebiliyor. HSBC Türkiye’yi değerlendirecek kişinin kendi önceliği şu olmalı: HSBC hesabına hızlı ve düzenli erişim mi istiyor, yoksa kapsamlı bir kişisel finans analiz aracı mı?
Uygulamanın 3.9 bin civarında yoruma sahip olması da kullanıcı deneyimlerinin farklılaşabildiğini düşündürüyor. Ben mağaza yorumlarını incelerken tek tek şikâyetlerden çok, aynı sorunun tekrar edip etmediğine bakardım; fakat uygulamayı kullanacak kişi açısından en yararlı test, kendi telefonunda giriş ve temel hesap erişiminin sorunsuz çalışıp çalışmadığını görmektir. Bankacılık uygulamalarında teorik özellik listesinden çok, günlük rutinin gerçekten akıp akmadığı belirleyici.
Son değerlendirme: düzenli HSBC müşterileri için mantıklı bir merkez
HSBC Türkiye, HSBC müşterilerinin hesaplarını ve günlük bankacılık işlerini telefondan yönetmesi için mantıklı bir seçenek. Benim gözümde uygulamanın asıl başarısı, karmaşık görünmeye çalışmadan temel bankacılık akışını mobil cihaza taşıması. Hesap kontrolü, hareket inceleme ve para transferi gibi işleri düzenli yapan kullanıcılar, birkaç tekrar sonrasında kendilerine uygun bir kullanım ritmi oluşturabilir.
En iyi deneyim için bildirimleri bilinçli ayarlamak, telefon güvenliğini ihmal etmemek, işlem öncesi ve sonrası kontrolleri alışkanlık haline getirmek gerekiyor. Bu noktalar uygulamanın menülerinden daha önemli; çünkü hızlı bankacılık, yalnızca az dokunuşla değil, doğru işlemi doğru hesapta ve doğru alıcıya yaptığınızdan emin olmakla ölçülür.
Öte yandan kapsamlı bütçe analizi, farklı bankaları tek ekranda yönetme veya yüz yüze danışmanlık arıyorsanız başka araçlar ve kanallar sizin için daha uygun olabilir. HSBC Türkiye’yi bu beklentilerle indirip bir kişisel finans platformu gibi değerlendirmek hayal kırıklığı yaratabilir. Uygulamanın sınırlarını kabul ederek, onu HSBC hesabınız için pratik bir mobil banka olarak konumlandırmak daha doğru.
Sonuç olarak ben bu uygulamayı, HSBC ile aktif ilişkisi olan ve bankacılık işlemlerini çoğunlukla telefondan yapmak isteyen kişilere öneririm. Ücretsiz olması erişim kararını kolaylaştırıyor; ancak asıl değer, uygulamayı düzenli ve kontrollü kullanma alışkanlığıyla ortaya çıkıyor. HSBC Türkiye, gösterişli bir finans yöneticisinden çok, günlük banka işlerini cebimde tutan işlevsel bir araç olarak başarılı. Doğru kullanıcı için yeterince pratik, fakat her finans ihtiyacını tek başına karşılayacak kadar kapsamlı değil.
Sıkça Sorulan Sorular
HSBC Türkiye mobil uygulaması nedir ve hangi işlemler yapılabilir?
HSBC Türkiye mobil uygulaması, bankacılık işlemlerini telefon veya tablet üzerinden yönetmenizi sağlayan resmi dijital bankacılık platformudur. Uygulama üzerinden hesap ve kart bakiyelerini görüntüleyebilir, para transferi ve fatura ödemeleri yapabilir, kredi kartı işlemlerini takip edebilir, ekstreleri inceleyebilir ve uygun ürünler için başvuru seçeneklerini değerlendirebilirsiniz. Kullanılabilen özellikler müşteri profilinize ve HSBC Türkiye’deki ürünlerinize göre değişebilir.
HSBC Türkiye uygulamasını kullanmak için HSBC müşterisi olmak gerekir mi?
Uygulamanın tüm bankacılık özelliklerinden yararlanabilmek için genellikle HSBC Türkiye’de aktif bir müşteri kaydınız ve dijital bankacılık erişiminiz olması gerekir. Mevcut müşteriler, bankanın belirlediği kimlik doğrulama adımlarını tamamlayarak uygulamaya giriş yapabilir. Bazı bilgilendirme alanları veya müşteri olma seçenekleri giriş yapmadan görülebilse de hesap yönetimi ve para transferi gibi işlemler yetkili kullanıcılarla sınırlıdır.
HSBC Türkiye mobil uygulamasına giriş yapmak güvenli midir?
HSBC Türkiye uygulaması, bankacılık işlemleri için kimlik doğrulama ve güvenlik kontrolleri kullanır. Giriş yöntemi cihazınıza ve hesabınızın ayarlarına göre parola, tek kullanımlık doğrulama, SMS veya biyometrik doğrulama içerebilir. Yine de güvenli kullanım için uygulamayı yalnızca resmi mağazalardan indirmeniz, telefonunuzu güncel tutmanız, bilgilerinizi kimseyle paylaşmamanız ve halka açık Wi-Fi ağlarında hassas işlem yaparken dikkatli olmanız önemlidir.
HSBC Türkiye uygulamasında para transferi ve fatura ödeme yapılabilir mi?
Uygulama, uygun hesap ve yetkilere sahip müşterilerin para transferi, havale, EFT veya FAST gibi işlemleri yönetmesine ve çeşitli fatura ödemelerini gerçekleştirmesine olanak sağlayabilir. İşlem türleri, limitler, çalışma saatleri, ücretler ve onay süreçleri bankanın güncel koşullarına göre değişebilir. Transfer yapmadan önce alıcı bilgilerini dikkatlice kontrol etmeniz ve işlem özeti ile masraf bilgisini onaylamadan önce incelemeniz önerilir.
HSBC Türkiye uygulaması ücretsiz mi ve hangi cihazlarda çalışır?
HSBC Türkiye mobil uygulaması genellikle Android ve iOS cihazlara ücretsiz olarak indirilebilir; ancak mobil veri kullanımı, bazı bankacılık işlemleri veya ilgili ürünlere ait ücretler operatörünüzün ve bankanın tarifelerine göre değişebilir. Uygulamanın çalışması için desteklenen bir işletim sistemi ve yeterli internet bağlantısı gerekir. Eski cihazlarda bazı özellikler kullanılamayabilir. Güncel sistem gereksinimlerini Google Play veya App Store’daki resmi uygulama sayfasından kontrol etmelisiniz.